
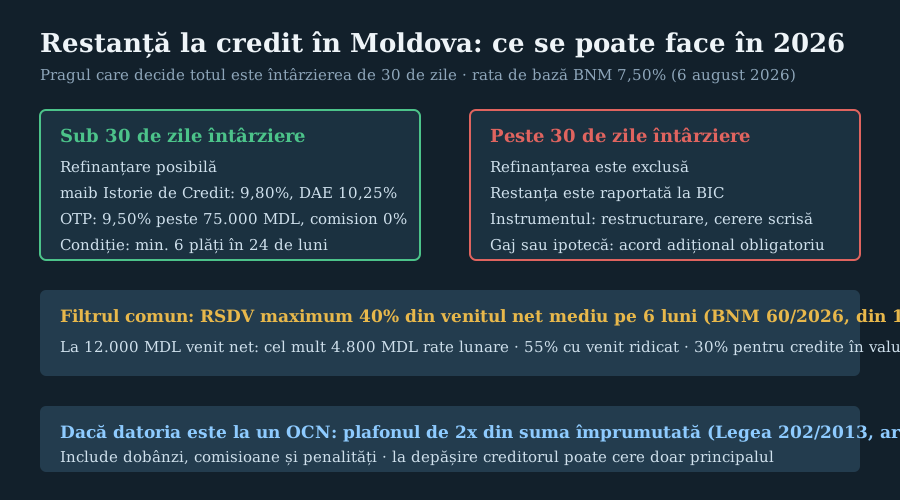
Răspunsul scurt, în septembrie 2026: nicio bancă din Republica Moldova nu refinanțează un credit care este chiar acum în restanță mai mare de 30 de zile. Pragul de 30 de zile este limita de la care întârzierea se raportează la Biroul Istoriilor de Credit, iar produsele standard de refinanțare o exclud explicit. În plus, o bancă nu are dreptul să acorde un credit nou pentru a-și refinanța propriile sume restante — deci soluția „iau un credit la aceeași bancă și închid restanța” nu există ca produs.
Ce există în schimb sunt trei căi diferite, iar alegerea corectă depinde de o singură întrebare: ești în întârziere acum sau ai fost în trecut? Dacă ai istoric afectat dar plătești la zi, există un produs special — maib „Refinanțare Istorie de Credit”, cu dobândă fixă de 9,80% și DAE 10,25% după încheierea promoției pe 1 septembrie 2026. Dacă ești în întârziere chiar acum, instrumentul tău nu este refinanțarea, ci restructurarea la banca proprie. Iar dacă datoria este la un OCN, ai două protecții legale care valorează adesea mai mult decât orice refinanțare.
Ofertele de refinanțare din 2026, pentru cine se califică
Pentru referință: rata de bază a BNM este de 7,50% după decizia Comitetului executiv din 6 august 2026, rata medie ponderată la creditele noi în lei a fost de 9,06% în trimestrul II 2026, iar la creditele de consum 9,70% la mijlocul anului. Orice ofertă vizibil peste acest nivel conține o primă de risc pentru dosarul tău.
| Bancă / produs | Dobândă | DAE | Sumă și termen | Comision |
|---|---|---|---|---|
| maib — Refinanțare Istorie de Credit | 9,80% fixă | 10,25% | până la 400.000 MDL, 60 luni | 1% |
| OTP Bank (peste 75.000 MDL) | 9,50% fixă | de la 9,93% | până la 350.000 MDL, 60 luni | 0% |
| OTP Bank (sub 75.000 MDL) | 11,00% fixă | — | — | 0% |
| Moldindconbank | personalizată | 9,38-9,95% | personalizate | 1% |
| Energbank | — | 9,38% | — | inclus în DAE |
| Comerțbank | — | 14,93% | — | inclus în DAE |
DAE-urile marcate cu interval provin din simulări pe sume de referință (100.000 MDL pe 36 de luni și 150.000 MDL pe 60 de luni, date colectate la 1 iulie 2026), nu din oferte personale — la bancă vei primi propria cifră după analiza dosarului. Diferența dintre 9,38% și 14,93% pe aceeași sumă arată cât de mult contează unde depui cererea: pe 100.000 MDL în 60 de luni, un DAE de circa 15% în loc de circa 9,5% înseamnă aproximativ 260 MDL în plus la fiecare rată.
maib „Refinanțare Istorie de Credit”: singurul produs făcut pentru dosare afectate
Este produsul care răspunde direct întrebării din titlul acestei pagini, dar are un criteriu care surprinde majoritatea solicitanților. Se adresează persoanelor cu istorie de credit afectată, cu condiția să demonstreze disciplină recentă: minimum 6 plăți efectuate în ultimele 24 de luni. În același timp, nu se admit restanțe curente sau istorice mai mari de 30 de zile la niciun credit activ sau trecut, verificarea făcându-se obligatoriu în baza de date a Biroului Istoriilor de Credit.
Cu alte cuvinte, produsul „pentru istorie afectată” acceptă un trecut cu întârzieri mici și plăți neregulate, dar nu acceptă o restanță de peste 30 de zile — nici prezentă, nici din trecut. Grila de start a fost aprobată la 24 martie 2025 la 9,80% fixă și DAE 10,25%; între 1 mai și 1 septembrie 2026 a rulat o campanie la 9,00% fixă cu DAE 9,38% și comision zero. Campania s-a încheiat, deci cifrele valabile azi sunt cele standard, iar diferența dintre ele este de aproximativ 39 MDL pe lună la un credit de 100.000 MDL pe 5 ani.
Actualizare septembrie 2026: de ce dobânzile nu scad în această toamnă
Raportul asupra inflației al BNM din august 2026 indică menținerea unei politici monetare restrictive, cu o eventuală relaxare abia din trimestrul I 2027. Pentru cine plănuiește o refinanțare, concluzia este practică: nu are sens să amâni cererea în așteptarea unor dobânzi vizibil mai mici în lunile următoare — rata de bază este de 7,50% din 6 august 2026 și nu se anticipează o scădere în acest an.
Presiunea se vede și în calitatea portofoliilor. Soldul total al creditelor neperformante din sistemul bancar s-a majorat cu 14% în raportările din iulie 2026, în timp ce rata creditelor neperformante strict pe segmentul creditelor de consum acordate persoanelor fizice s-a menținut la 3,9%. Cu alte cuvinte, problema crește ca volum, dar nu ca pondere în retail — iar băncile reacționează exact așa cum arată regula RSDV: prin filtrarea dosarelor la intrare, nu prin scumpirea creditelor pentru toți.
| Indicator | Valoare | Perioada |
|---|---|---|
| Rata de bază BNM | 7,50% | din 6 august 2026 |
| Sold credite neperformante, variație | +14% | raportări iulie 2026 |
| Rata NPL, credite de consum persoane fizice | 3,9% | trimestrul IV 2025, stabilă în 2026 |
| Relaxare monetară anticipată | trimestrul I 2027 | Raportul asupra inflației, august 2026 |
Zidul din 19 iunie 2026: RSDV de 40%
Chiar dacă dosarul tău trece de filtrul istoricului, mai există o barieră intrată în vigoare la 19 iunie 2026 prin Regulamentul BNM nr. 60/2026 privind creditarea responsabilă, aplicabil deopotrivă băncilor și organizațiilor de creditare nebancară. Se numește RSDV — raportul dintre serviciul datoriei și venituri — și stabilește că plățile lunare pentru toate creditele tale active, inclusiv cel nou solicitat, nu pot depăși un prag din venitul mediu net lunar din ultimele 6 luni:
| Situație | Prag RSDV | La un venit net de 12.000 MDL |
|---|---|---|
| Regulă generală | 40% | 4.800 MDL de rate lunare |
| Venit net peste dublul salariului mediu pe economie | până la 55% | 6.600 MDL |
| Credit în valută sau atașat la o valută, venit în lei | 30% | 3.600 MDL |
Consecința practică este dură și explică majoritatea refuzurilor din 2026: dacă ai acumulat penalități sau veniturile ți-au scăzut în ultimele șase luni, banca nu doar că poate refuza — este obligată legal să refuze dacă ratele rezultate depășesc pragul. Refinanțarea, care ar trebui să fie soluția pentru un buget încordat, devine indisponibilă exact atunci când bugetul este cel mai încordat. De aceea pragul se verifică înainte de a depune cereri: fiecare cerere respinsă rămâne vizibilă în baza de date și înrăutățește dosarul următor. Îți poți verifica situația reală în aplicația Biroului de Credit înainte de a merge la bancă.
Dacă ești deja în întârziere: restructurarea, nu refinanțarea
Restructurarea este modificarea amiabilă a graficului de plată la banca la care ai deja creditul, gândită pentru dificultăți financiare temporare și pentru evitarea executării silite. Nu este un credit nou, deci nu trece prin filtrul istoricului de credit al altei bănci.
- Se cere în scris, printr-o cerere oficială depusă la sucursala băncii creditoare.
- Pentru creditele garantate cu gaj sau ipotecă este obligatorie și semnarea unui acord adițional la contract.
- Pentru creditele de consum simple banca poate aplica restructurarea și din proprie inițiativă, cu posibilitatea clientului de a o refuza.
- Momentul contează. Cererea depusă înainte de a depăși 30 de zile de întârziere păstrează dosarul curat în Biroul Istoriilor de Credit; după acest prag, restanța este deja raportată.
Cât timp rămâne istoria negativă și de ce prescripția nu ajută
Conform Legii nr. 122/2008 privind birourile istoriilor de credit (art. 8 alin. 1), istoriile se păstrează 5 ani de la data ultimei modificări a informației despre obligațiile debitorului. Detaliul important este „ultima modificare”, nu „data creditului”: fiecare plată parțială sau recalculare repornește termenul.
Există și o confuzie frecventă care costă bani. Termenul general de prescripție a datoriilor civile în Republica Moldova este de 3 ani, dar expirarea lui nu șterge datoria din istoricul de credit. Chiar dacă creditorul nu mai poate obține executarea silită în instanță, înregistrarea negativă rămâne în baza de date și îți blochează accesul la credite noi. Prescripția te apără de executare, nu de refuz — de aceea „aștept trei ani și se rezolvă” nu este o strategie.
Dacă datoria este la un OCN: două protecții pe care băncile nu le au
Limita 2x. Potrivit art. 15¹ din Legea nr. 202/2013, suma totală pe care un debitor o datorează unei organizații de creditare nebancară pentru un credit de consum negarantat cu ipotecă nu poate depăși dublul sumei împrumutate. Plafonul include absolut tot: principalul, dobânzile, comisioanele, penalitățile de întârziere și taxele de administrare. Ai luat 10.000 MDL — nu poți datora în total mai mult de 20.000 MDL. Regula a apărut în reglementările macroprudențiale din 2022 și a fost consolidată direct în lege prin Legea nr. 189/2025, în vigoare din 25 octombrie 2025. La depășire, creditorul pierde dreptul de a cere orice în afară de principal, iar sumele plătite în plus se pot recupera în instanță sau prin sesizarea CNPF.
Jurisprudența privind penalitățile. Prin decizia din 27 octombrie 2023 (dosarul nr. 2ra-470/23), Curtea Supremă de Justiție a declarat nulă ca abuzivă clauza de penalitate de 1% pe zi dintr-un contract de împrumut al OCN „Zoom Credit”. Argumentele reținute: contractul era de adeziune, fără posibilitate reală de negociere; penalitatea a generat peste 150.000 MDL la un împrumut de 215.000 MDL în mai puțin de un an, creând un dezechilibru semnificativ; iar sancțiunea nu era proporțională cu prejudiciul real al creditorului, ducând la îmbogățire nejustificată. Dacă în contractul tău figurează o penalitate zilnică de acest ordin, calculul creditorului este contestabil.
Ambele protecții se aplică datoriei existente, nu unui credit nou — și tocmai de aceea, pentru un debitor cu restanțe la un OCN, verificarea plafonului legal aduce adesea mai mult decât căutarea unei refinanțări fără verificare în biroul de credit.
Ordinea corectă a pașilor
- Verifică unde ești: sub sau peste 30 de zile de întârziere. Sub prag — poți încerca refinanțarea; peste prag — mergi direct la restructurare.
- Calculează-ți RSDV înainte de orice cerere. Adună toate ratele lunare, împarte la venitul net mediu din ultimele 6 luni; peste 40% cererea va fi respinsă indiferent de bancă.
- Nu depune cereri în serie. Fiecare interogare și fiecare refuz rămân în baza de date și reduc șansele la următoarea bancă.
- Dacă datoria este la un OCN, verifică întâi plafonul de 2x. Este posibil să datorezi legal mai puțin decât ți se cere.
- Compară DAE, nu dobânda nominală — la un comision de acordare de 1% pe 100.000 MDL diferența este imediată, iar spread-ul între bănci ajunge la peste cinci puncte procentuale.
- Cere restructurarea în scris și păstrează numărul de înregistrare al cererii; pentru creditele cu gaj, semnarea acordului adițional este obligatorie.
Dacă ai nevoie de bani noi, nu de rezolvarea unei restanțe, condițiile obișnuite pentru un credit de nevoi personale pornesc de la același nivel de dobândă și sunt evaluate după aceleași reguli RSDV.
Un al doilea reper util, dacă datoria ta este la o organizație de creditare nebancară: potrivit Raportului CNPF pe 2025, în Republica Moldova activau circa 169 de organizații de creditare nebancară, cu un portofoliu total de aproximativ 9,7 miliarde de lei. Din cele 914 petiții depuse la CNPF în 2025, 68,9% au vizat creditele nebancare — o proporție care spune mai mult despre practicile din acest segment decât orice comparație de dobânzi.
Petiția la CNPF este, de altfel, calea gratuită de contestare atunci când suspectezi depășirea plafonului legal de 2x sau penalități calculate abuziv. Nu înlocuiește instanța, dar produce un răspuns oficial din partea autorității de supraveghere și, în multe cazuri, o recalculare din partea creditorului înainte de a ajunge la proces. Înainte de a o depune, adună contractul, graficul de plăți și dovezile tuturor sumelor achitate: plafonul de 2x se verifică pe totalul plătit, nu pe soldul afișat astăzi de creditor.